Przekazywanie środków finansowych pomiędzy najbliższymi członkami rodziny zdaje się prostą czynnością, która nie powinna rodzić skomplikowanych konsekwencji prawno-skarbowych. Szybka zmiana przepisów i ich restrykcyjna interpretacja przez urzędy sprawiają jednak, że brak wiedzy o konkretnych wymogach formalnych potrafi doprowadzić do dotkliwych decyzji finansowych. Wystarczy pomyłka na etapie samego sposobu przekazania pieniędzy, aby oczekiwane preferencje podatkowe przestały obowiązywać.
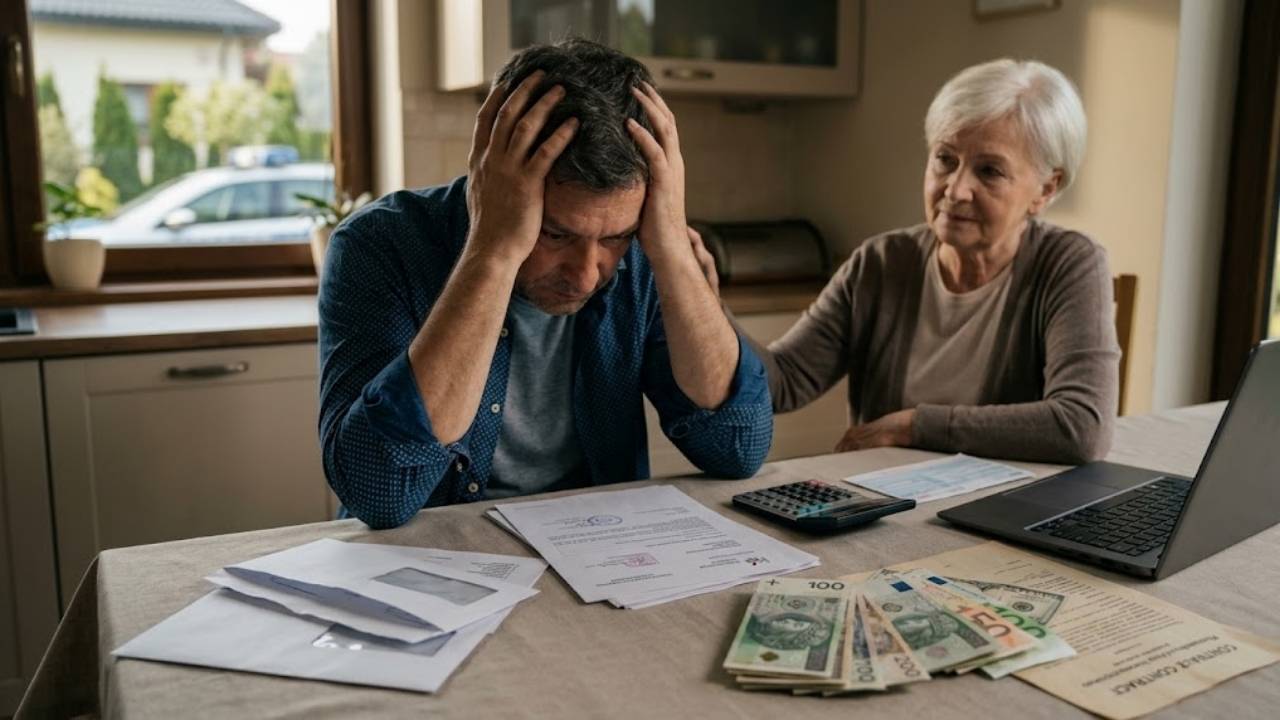
Do zdarzenia doszło 1 maja 2026 roku na Białorusi, gdzie matka posiadająca obywatelstwo rosyjskie przekazała swojemu synowi gotówkę w wysokości 6000 dolarów oraz 4000 euro. Podatnik tłumaczył wybór takiej formy brakiem możliwości wykonania zwykłego przelewu bankowego z Rosji do Polski ze względu na sytuację geopolityczną oraz sankcje. Strony podpisały dwujęzyczną umowę darowizny w języku polskim i rosyjskim, a obdarowany po przewiezieniu środków do Polski zgłosił całą kwotę na granicy, dysponując oficjalną deklaracją celną. Po przyjeździe mężczyzna wpłacił otrzymane waluty na własne konto w polskim banku.
Podatnik był przekonany, że zgromadzona dokumentacja w postaci umowy, deklaracji granicznej oraz bankowego dowodu wpłaty w pełni uprawnia go do skorzystania z całkowitego zwolnienia podatkowego dla najbliższej rodziny. Krajowa Informacja Skarbowa w wydanej 6 lipca 2026 roku interpretacji indywidualnej oceniła sytuację odmiennie i odrzuciła jego wniosek. Organ podatkowy uznał, że fizyczne przekazanie pieniędzy z ręki do ręki, a następnie ich samodzielna wpłata przez obdarowanego na konto, nie spełnia ustawowego warunku udokumentowania przekazania środków na rachunek bankowy przez samego darczyńcę.
Zasady opodatkowania w I grupie podatkowej i przeliczenia walutowe
Fiskus zaznaczył, że przepisy wymagają bezwzględnego spełnienia wszystkich warunków formalnych, zaś utrudnienia w wykonaniu przelewu zagranicznego nie stanowią przesłanki zwalniającej z tych wymogów. Odmowa zastosowania pełnego zwolnienia z art. 4a ustawy o podatku od spadków i darowizn nie oznacza jednak opodatkowania całej sumy od podstawy. Ponieważ obdarowany należy do I grupy podatkowej jako syn darczyńcy, rozliczenie nastąpi na zasadach ogólnych właściwych dla tej grupy.
Otrzymana kwota 6000 dolarów i 4000 euro musi zostać przeliczona na złote według średniego kursu Narodowego Banku Polskiego z dnia powstania obowiązku podatkowego. Podatkowi podlegać będzie wyłącznie nadwyżka ponad kwotę wolną od podatku wynoszącą 36 120 zł, przy uwzględnieniu ewentualnych wcześniejszych darowizn od tej samej osoby z ostatnich lat. Ze względu na brak możliwości skorzystania ze specjalnego zwolnienia, na podatniku spoczywa obowiązek złożenia zeznania podatkowego na formularzu SD-3 i wykazania w nim otrzymanych środków.